రాజకీయాలు
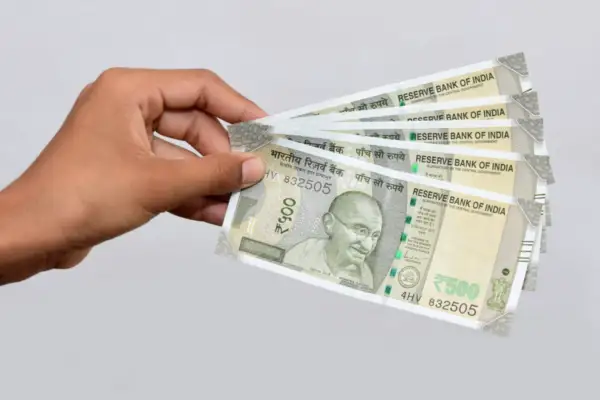
ఉద్యోగుల దీర్ఘకాలిక సేవలకు గుర్తింపుగా యజమాని చెల్లించే ప్రయోజనమే గ్రాట్యుటీ. ఉద్యోగం నుంచి వైదొలగినప్పుడు, పదవీ విరమణ చేసినప్పుడు లేదా చట్టంలో పేర్కొన్న ఇతర అర్హత కలిగిన సందర్భాల్లో ఇది ఆర్థికంగా ఉపయోగపడుతుంది. గ్రాట్యుటీ మొత్తం ఉద్యోగి చివరిగా పొందిన అర్హత కలిగిన వేతనం, పూర్తిచేసిన సర్వీసు కాలం, వర్తించే చట్ట నిబంధనలపై ఆధారపడి ఉంటుంది. సంబంధిత నిబంధనలు వర్తించే ఉద్యోగులకు సాధారణంగా ప్రతి సర్వీసు సంవత్సరానికి 15 రోజుల అర్హత కలిగిన వేతనాన్ని పరిగణనలోకి తీసుకుని, 26తో భాగించి గ్రాట్యుటీని లెక్కిస్తారు. అయితే, ఉద్యోగి మరణం, అంగవైకల్యం, నిర్ణీత కాల ఉద్యోగ ఒప్పందాలు వంటి సందర్భాల్లో ప్రత్యేక నిబంధనలు వర్తించవచ్చు.
ఉదాహరణకు, ఒక ఉద్యోగి చివరి అర్హత కలిగిన నెలవారీ వేతనం, అంటే బేసిక్ శాలరీతో పాటు కరువు భత్యం (డీఏ), రూ.1,00,000 ఉండి, 10 సంవత్సరాల అర్హత కలిగిన సర్వీసు పూర్తిచేస్తే లెక్కింపు ఇలా ఉంటుంది: (రూ.1,00,000 × 15 × 10) ÷ 26 = సుమారు రూ.5,76,923. అంటే దాదాపు రూ.5.77 లక్షల గ్రాట్యుటీ రావచ్చు. ఇది ఉదాహరణ కోసం చేసిన లెక్క మాత్రమే; వాస్తవ చెల్లింపు ఉద్యోగి అర్హత, వర్తించే చట్ట నిబంధనలు, గరిష్ఠ పరిమితి వంటి అంశాలపై ఆధారపడి ఉంటుంది. ఉద్యోగులు తమ జీతం, సర్వీసు రికార్డులను పరిశీలించి సంస్థ హెచ్ఆర్ విభాగం ద్వారా వివరాలు నిర్ధారించుకోవాలి. గ్రాట్యుటీ చెల్లింపులో ఆలస్యం జరిగినా లేదా లెక్కల్లో తప్పులున్నా, సంబంధిత అధికారిని సంప్రదించవచ్చు.
కామెంట్స్ (0)
ఇప్పటికి కామెంట్స్ లేవు
మొదటిగా కామెంట్ చేయండి!